עברית
עברית שמרגישה טבעית
טקסט, יישור וזרימה שמתחילים נכון למותגים מקומיים ולצוותים בישראל.
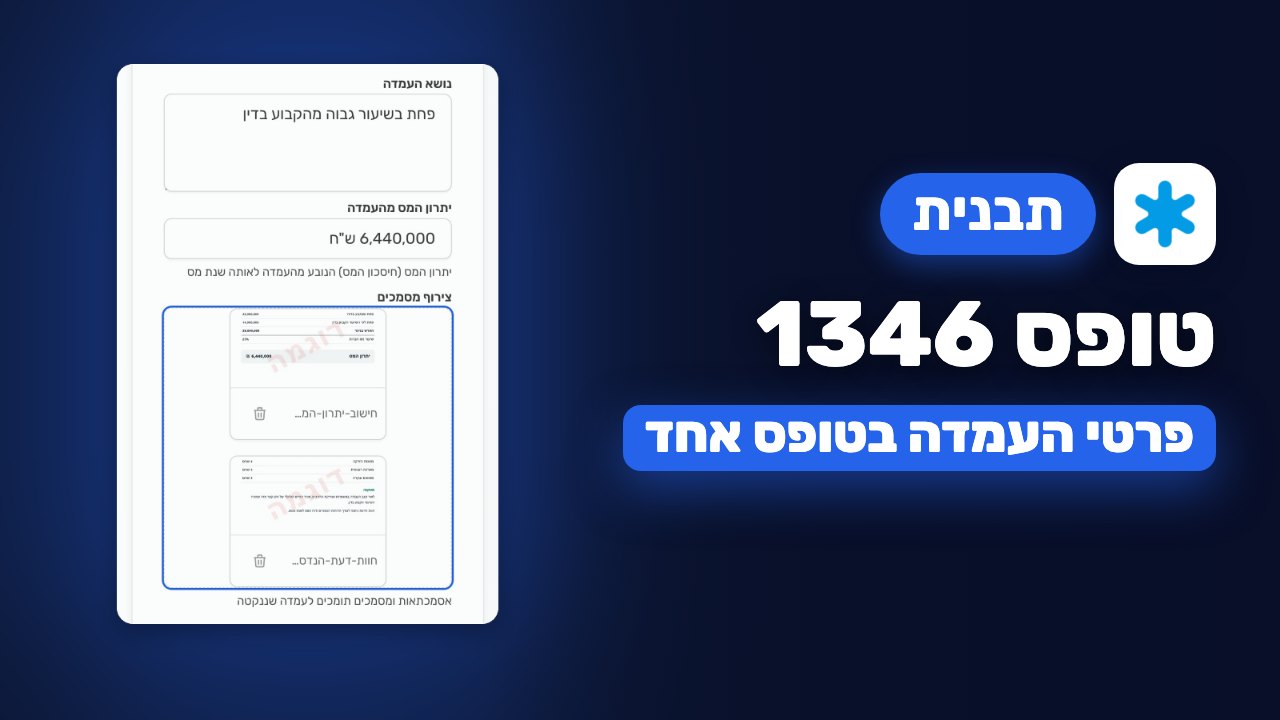
טופס 1346 הוא הטופס של רשות המסים לדיווח על נקיטת עמדה החייבת בדיווח: עמדה בדוח שמנוגדת לעמדה שהרשות פרסמה ברשימת העמדות, כשיתרון המס ממנה עולה על הסף שבחוק (במס הכנסה, מעל 5 מיליון ש"ח בשנת המס). כאן תמצאו את הטופס הרשמי לשנת 2025, את הספים והמועדים, ותבנית שבה הלקוח ממלא את פרטי העמדה ומצרף מסמכים.

כך הטופס ייראה למי שממלא אותו · הדגמה בלבד, שום דבר לא נשלח
סרטון קצר על תבנית טופס 1346 של Formy: מה זה טופס 1346 ולמי התבנית מיועדת, מה יש בה, איך הלקוח ממלא מהנייד ומצרף מסמכים תומכים, ומה מקבלים: תשובה מסודרת ו-PDF.
קריינות וכתוביות בעברית צפייה ביוטיוב (נפתח בכרטיסייה חדשה)
הקריינות בסרטון היא קול סינתטי שנוצר ב-AI. המסכים של Formy בסרטון הם הקלטה אמיתית של המוצר, עם נתוני הדגמה.
היכולות של Formy שהטופס בתבנית הזו כבר משתמש בהן. הן מגיעות איתו כשמשתמשים בתבנית, ואפשר לשנות כל אחת מהן בעורך.
טופס 1346 - ניווט מהיר
טופס 1346 הוא טופס רשמי של רשות המסים בישראל לדיווח על נקיטת עמדה החייבת בדיווח במס הכנסה, מע"מ ומכס, לפי סעיף 131ה לפקודת מס הכנסה. בעמוד הזה ריכזנו את שתי הפעולות המרכזיות שמחפשים סביב הטופס: הורדת טופס 1346 PDF להדפסה מהאתר הרשמי של רשות המסים, ותבנית דיגיטלית בעברית שבה הלקוח ממלא מהמחשב או מהנייד את פרטי הנישום, תחום המס, מספר העמדה ברשימה, תיאור העמדה ויתרון המס, ומצרף מסמכים תומכים, כדי שהפרטים יגיעו למייצג מסודרים לפני מילוי הטופס הרשמי.
למי שצריך את הקובץ הרשמי להדפסה, למילוי ידני או לצירוף לדוח השנתי - אפשר להוריד את טופס 1346 PDF של רשות המסים ישירות מאתר gov.il. לצד הטופס לדיווח במס הכנסה קיימים גם טופסי 1346 נפרדים למע"מ ולמכס באותו דף שירות. בוחרים את הטופס המתאים לתחום המס, מדפיסים, ממלאים בכתב יד, חותמים ומגישים לרשות המסים.
טופס 1346 הוא דיווח יזום לרשות המסים על כך שהנישום נקט בעמדה מקצועית המנוגדת לעמדה רשמית שהרשות פרסמה לציבור. המטרה היא לחשוף מראש את המחלוקת הפרשנית, כך שרשות המסים תדע שהדוח השנתי או חישוב המס נשען על פרשנות שונה מזו שלה. חשוב להבין: דיווח על עמדה אינו אומר שהעמדה שגויה - הוא רק מודיע לרשות שנקטתם פרשנות שונה, במקרה שחוצה את הסף הכספי שנקבע. הבסיס החוקי הוא סעיף 131ה לפקודת מס הכנסה (נוסח חדש), התשכ"א-1961, ולצדו הוראות מקבילות בחוק מע"מ ובפקודת המכס.
עמדה הופכת ל"חייבת בדיווח" כששני תנאים מתקיימים יחד: היא מנוגדת לעמדה שרשות המסים פרסמה ברשימת העמדות החייבות בדיווח, והיתרון המיסויי (חיסכון המס) שנובע ממנה חוצה תקרה כספית שנקבעה בחוק. מתחת לסף, או כשהעמדה אינה מנוגדת לרשימה - אין חובת דיווח בטופס 1346. רשות המסים מפרסמת רשימת עמדות נפרדת לכל תחום מס (מס הכנסה, מע"מ ומכס) ולכל שנת מס, והעמדות מתעדכנות משנה לשנה.
הדיווח נדרש כאשר העמדה מעניקה יתרון מס משמעותי, לפי התקרות שנקבעו בחוק: במס הכנסה - חיסכון מס העולה על 5 מיליון ש"ח בשנת המס, או העולה על 10 מיליון ש"ח במהלך ארבע שנות מס. במע"מ, במכס ובבלו - יתרון מס העולה על 2 מיליון ש"ח בשנת המס, או על 5 מיליון ש"ח במהלך ארבע שנות מס. הסכומים עשויים להתעדכן, ולכן יש לאמת את התקרות העדכניות מול הפרסום הרשמי של רשות המסים או מול רואה חשבון ויועץ מס.
את הדיווח מגיש הנישום שנקט את העמדה - יחיד, עצמאי או חברה - בדרך כלל בליווי רואה חשבון או יועץ מס שמזהה אם נדרש דיווח. במס הכנסה החובה חלה רק על יחיד או חבר בני אדם שהכנסתם בשנת המס, בלי רווח הון לפי סעיף 89, עולה על 3 מיליון ש"ח, או שרווח ההון שלהם לפי סעיף 89 עולה על מיליון וחצי ש"ח, והיא אינה חלה על מוסד ציבורי כמשמעותו בסעיף 9(2) לפקודה (סעיף 131ה(ו)). לכן בפועל רוב המקרים נוגעים לחברות ולבעלי הכנסות משמעותיות. הנוסח המחייב הוא נוסח החוק והוראות רשות המסים.
במס הכנסה מגישים את טופס 1346 יחד עם הדוח השנתי לאותה שנת מס, או בתוך 60 ימים ממועד הגשת הדוח; טופס שהוגש בתוך 60 הימים נחשב כאילו הוגש במועד הגשת הדוח (סעיף 131ה(ד) לפקודה). הדיווח מתייחס לשנת המס שעליה מוגש הדוח - לדוגמה, עמדות שננקטו בשנת המס 2025 מדווחות בדרך כלל בדוח שמוגש במהלך 2026. במע"מ ובמכס מגישים את הדיווח על העמדה בתוך 60 ימים מתום שנת המס שבה ננקטה העמדה. מכיוון שאי-עמידה במועד עלולה לגרור השלכות, חשוב לזהות מבעוד מועד אם קיימת עמדה שמחייבת דיווח.
נכון לעדכון רשות המסים מ-13 בינואר 2026, הנוסח הרשמי של טופס 1346 במס הכנסה הוא הטופס לשנת המס 2025, והרשימה העדכנית היא רשימת העמדות החייבות בדיווח לשנת המס 2025. רשות המסים מפרסמת רשימת עמדות נפרדת לכל שנת מס ולכל תחום (מס הכנסה, מע"מ ומכס), והעמדות מתעדכנות ומתווספות מדי שנה. עמדות שננקטו בשנת המס 2025 מדווחות בדרך כלל בדוח השנתי שמוגש במהלך 2026 — ולכן זהו הזמן שבו עצמאים, חברות ורואי חשבון מאתרים את הרשימה ואת הטופס לשנת 2025. את הרשימה והנוסח העדכניים יש לאמת תמיד מול דף השירות הרשמי.
מילוי טופס 1346 מצריך זיהוי מדויק של העמדה שננקטה: עוברים על פרטי הנישום (שם, ת"ז או ח.פ., שנת מס), תחום המס הרלוונטי (מס הכנסה, מע"מ או מכס), מספר העמדה ברשימה שפורסמה והפניה אליה, תיאור העמדה שננקטה והיתרון המיסויי הנובע ממנה, הצהרה וחתימה. בטופס דיגיטלי כל הסעיפים הופכים לשדות עם הסברים, ולידציה ובחירה מבוקרת.
כדי לדעת אם עמדה מחייבת דיווח צריך לאתר את רשימת העמדות החייבות בדיווח של רשות המסים לאותה שנת מס ולאותו תחום מס. נכנסים לדף רשימת העמדות החייבות בדיווח באתר gov.il, בוחרים את התחום (מס הכנסה, מע"מ או מכס) ומוודאים שמדובר ברשימה של שנת המס שעליה מוגש הדוח. לכל עמדה יש מספר וניסוח מחייב, ובמקרה של ספק נעזרים ברואה חשבון או יועץ מס.
התבנית מיועדת למשרדי רואי חשבון ויועצי מס שצריכים לקבל מהלקוח את פרטי העמדה לפני שהם ממלאים את הטופס הרשמי. שולחים ללקוח קישור, והוא ממלא מהמחשב או מהנייד את פרטי הנישום, תחום המס, מספר העמדה ברשימה, נושא העמדה ויתרון המס, מצרף את המסמכים התומכים ומאשר בשם מלא. כל תשובה נשמרת בטבלת התגובות של הטופס, ואפשר להפיק ממנה קובץ PDF לתיק הלקוח. צירוף קבצים לטופס זמין ממסלול Lite. התבנית לא מגישה דבר לרשות המסים ולא קובעת אם עמדה חייבת בדיווח: את טופס 1346 הרשמי ממלאים ומגישים כרגיל.
חובת הדיווח על עמדה חלה בשלושה תחומי מס במקביל, כל אחד עם רשימת עמדות ותקרות סף משלו: עמדה במס הכנסה מדווחת בטופס 1346 המצורף לדוח השנתי; עמדה במע"מ מדווחת בטופס 1346 הייעודי למע"מ בתוך 60 יום מתום שנת המס; ועמדה במכס או בבלו מדווחת בטופס 1346 הייעודי למכס בתוך 60 יום מתום שנת המס. אם אותה התנהלות נוגעת ליותר מתחום מס אחד - ייתכן שיידרשו מספר דיווחים נפרדים.
חובת הדיווח על עמדות נקבעה בסעיף 131ה לפקודת מס הכנסה, "נקיטת עמדה חייבת בדיווח", שנוסף לפקודה בתיקון 215, בחוק הטבות במס וייעוץ במס (תיקוני חקיקה), התשע"ו-2015, יחד עם סעיף 131ד, "דיווח בגין חוות דעת" (טופס 1345). הוראות מקבילות נקבעו בסעיף 67ד לחוק מע"מ ובסעיף 231ה לפקודת המכס. לפי הסעיף, רשות המסים מפרסמת את עמדותיה במקום נפרד באתר שלה, לאחר שלשכת עורכי הדין, לשכת רואי החשבון ולשכת יועצי המס קיבלו הזדמנות לטעון לגביהן, ומספר העמדות החדשות לא יעלה על 50 בשנה (ב-2016 וב-2017 הותרו עד 100). לכן מספרי העמדות ברשימה נושאים את שנת הפרסום, למשל 01/2016 או 03/2016.
טופס 1346 משמש לדיווח על נקיטת עמדה החייבת בדיווח (סעיף 131ה) - עמדה שמנוגדת לעמדה רשמית שפרסמה רשות המסים. טופס 1345, לעומת זאת, משמש לדיווח בעקבות חוות דעת של מומחה במס (סעיף 131ד). שני הסעיפים נוספו לפקודה באותו תיקון, והדוח השנתי מפרט את שני הדיווחים (סעיף 131(ב1א)), אך הם עוסקים בשני מצבים שונים בעולם הציות למס. אפשר להשלים את הזוג עם תבנית טופס 1345 הדיגיטלית.
לפי סעיף 131ה(ה) לפקודה, מי שלא דיווח על עמדה חייבת בדיווח במועד ובאופן שנקבעו, יראו אותו כאילו לא הגיש את הדוח השנתי לפי סעיף 131 או 166, לפי העניין. בנוסף, לפי סעיף 191(ג1), כשנקבע לנישום גירעון של יותר מ-500 אלף ש"ח לשנה שעולה על 50% מהמס שהוא חייב בו, פקיד השומה רשאי להטיל קנס של 30% מסכום הגירעון אם הגירעון נובע מעמדה חייבת בדיווח שלא דווחה. דברי ההסבר לטופס 1346 לשנת 2025 מפנים לשתי ההוראות האלה. כשיש ספק, מומלץ להתייעץ עם המייצג לפני הגשת הדוח.
עמדה חייבת בדיווח בעניין מס הכנסה מוגשת בטופס 1346 שמצורף לדוח השנתי המקוון, או בתוך 60 ימים ממועד הגשת הדוח. עמדה בעניין מע"מ או מכס מוגשת בטופס 1346 הייעודי לאותו תחום, בתוך 60 ימים מתום שנת המס שבה ננקטה העמדה. את הקובץ הרשמי וההוראות המעודכנות אפשר לראות בדף השירות של טופס 1346 באתר gov.il. מומלץ לאמת את אופן ההגשה ואת המועדים מול המייצג שלכם.
הנוסח המחייב הוא הנוסח שמפרסמת רשות המסים. למידע רשמי ולקובץ ה-PDF העדכני אפשר לעיין בדף השירות של טופס 1346 באתר gov.il. Formy אינה רשות מסים ואינה שירות ממשלתי, אלא מערכת ליצירת טפסים דיגיטליים בעברית שמרכזת את הקובץ הרשמי לצד תבנית דיגיטלית מסודרת. למי שרוצה קודם להבין מהי עמדה חייבת בדיווח, איפה מתפרסמת רשימת העמדות ומה קורה אם לא מדווחים - יש מדריך מלא לטופס 1346. טפסים ממשלתיים נוספים של רשות המסים - 1345, 101, 116, 5329 ועוד - מרוכזים במאגר הטפסים הממשלתיים.
טופס 1346 הוא טופס מס משפטי שיש לו השלכות על חבות המס ועל יחסי הנישום מול רשות המסים. התבנית באתר Formy אינה ייעוץ מס, ייעוץ משפטי או תחליף לליווי מקצועי. לפני שמעבירים את הפרטים לטופס הרשמי יש לוודא שהפרטים, מספר העמדה, התקרות, ההצהרה והאסמכתאות תואמים את הוראות סעיף 131ה לפקודת מס הכנסה, את רשימת העמדות העדכנית של רשות המסים ואת המלצת המייצג שלכם.
שלבים מרכזיים להגשת טופס 1346 לרשות המסים לפי סעיף 131ה לפקודת מס הכנסה: זיהוי העמדה החייבת בדיווח, פרטי הנישום ותחום המס, מספר העמדה ברשימה, יתרון המס, צירוף לדוח השנתי וחתימה.
מה כדאי להכין: רשימת העמדות החייבות בדיווח של רשות המסים לאותה שנת מס · תעודת זהות או ח.פ. של הנישום · חישוב יתרון המס (חיסכון המס) הנובע מהעמדה · אסמכתאות ומסמכים תומכים לעמדה שננקטה · פרטי המייצג מול רשות המסים
זמן משוער: 15 דקות
בודקים האם העמדה חייבת בדיווח
מאמתים ששני התנאים מתקיימים יחד: העמדה מנוגדת לעמדה שפרסמה רשות המסים ברשימת העמדות החייבות בדיווח, ויתרון המס שנובע ממנה חוצה את הסף (מעל 5 מיליון ש"ח בשנה או 10 מיליון בארבע שנים במס הכנסה; מעל 2 מיליון בשנה או 5 מיליון בארבע שנים במע"מ ומכס). כשיש ספק - מתייעצים עם המייצג.
מורידים PDF רשמי או פותחים תבנית דיגיטלית
בוחרים בין הורדת טופס 1346 PDF הרשמי מאתר gov.il (לפי תחום המס) למילוי ידני, לבין פתיחת התבנית הדיגיטלית של Formy שמובילה את הסעיפים בעברית עם ולידציה ושמירה אוטומטית.
ממלאים פרטי נישום ותחום מס
מזינים שם פרטי או שם חברה, מספר ת"ז או ח.פ., שנת המס שאליה מתייחס הדיווח, ובוחרים את תחום המס שבו ננקטה העמדה - מס הכנסה, מע"מ או מכס.
מזינים את מספר העמדה ותיאור העמדה
מציינים את מספר העמדה כפי שמופיע ברשימה הרשמית לאותה שנת מס, ומפרטים את נושא העמדה שננקטה ואת הפרשנות שעליה התבססה.
מציינים את יתרון המס ומצרפים אסמכתאות
מזינים את יתרון המס (חיסכון המס) הנובע מהעמדה לאותה שנת מס, ומצרפים מסמכים ואסמכתאות התומכים בעמדה שננקטה.
מצרפים לדוח השנתי או מגישים תוך 60 ימים
במס הכנסה מצרפים את הטופס לדוח השנתי שמוגש לרשות המסים. במע"מ ובמכס מגישים את הדיווח בטופס הייעודי תוך 60 ימים. חותמים, מציינים תאריך ושומרים עותק בתיק.
כל מה שצריך לדעת על התבנית הזאת.
נכתב בסיוע כלי AI. התמונה בראש העמוד נוצרה ב-AI. אושר לפרסום על ידי תומר גל, CTO ב-Formy. איך אנחנו כותבים ומאשרים תוכן
טופס 1345 מקוון
טופס 1345 דיגיטלי לדיווח לרשות המסים בעקבות חוות דעת מומחה לפי סעיף 131ד לפקודת מס הכנסה. הורידו את ה-PDF הרשמי של רשות המסים, או מלאו תבנית דיגיטלית בעברית עם פרטי הנישום, נותן חוות הדעת, פרטי חוות הדעת ועילת הדיווח, עותק של חוות הדעת והצהרה.
טופס 135 — מדריך ושאלון הכנה פרטי
מדריך מקורי וקישור לשירות הרשמי לצד שאלון הכנה פרטי ב-Formy. השאלון אינו טופס 135 הרשמי, אינו מגיש בקשה לרשות המסים ואינו קובע זכאות או סכום החזר.
טופס 116 ותיאום מס 2026
טופס 116 הוא "בקשה להקלה ולתיאום בחישוב ניכויי המס" - הטופס לתיאום מס לשנת 2026: מי צריך תיאום מס בעקבות מספר מעסיקים, פנסיה או הכנסה נוספת, איך עושים תיאום מס מקוון, דוגמה מספרית לחיסכון, היכן מורידים את הטופס, ומהו טופס 116א לזיכוי ממס בגין קרוב עם מוגבלות. כולל מחשבון חיסכון אינטראקטיבי ותבנית דיגיטלית בעברית. חינוכי בלבד.
טופס 5329 דיגיטלי
טופס 5329 לשנת 2026 (דוח פרטים אישיים והצהרה על מקורות הכנסה) - הסבר מעשי, קישור להורדת PDF רשמי של רשות המסים, ותבנית דיגיטלית בעברית למילוי, צירוף מסמכים והגשה מסודרת.
טופס 101 - הורדה והסבר
טופס 101 להדפסה: הורדה חינם של ה-PDF הרשמי של רשות המסים, ללא הרשמה. למילוי מקוון פונים למסלול של המעסיק; Formy אינה מערכת מאושרת לטופס 101 אלקטרוני.
העתקת התבנית והתחילו לערוך אותה. שנו שאלות, הוסיפו חדשות, בחרו צבעים ועוד.
אפשר לשתף את קישור הטופס ישירות או להטמיע אותו באתר שלכם.